Contact médias : 01 41 05 02 02 – galivel@galivel.com
1 oct. 26
Crédit immobilier : les taux sous pression, sans éclaircie immédiate
La remontée des taux se confirme en septembre. Entre tensions sur les marchés obligataires, nouvelle hausse de la Banque centrale européenne (BCE) et inflation persistante, les banques poursuivent l'ajustement de leurs barèmes. Cette hausse reste toutefois progressive, ce qui permet à CAFPI d'anticiper des taux moyens compris entre 3,70 % et 4 % d'ici la fin de l'année.
LES TAUX POURSUIVENT LEUR HAUSSE
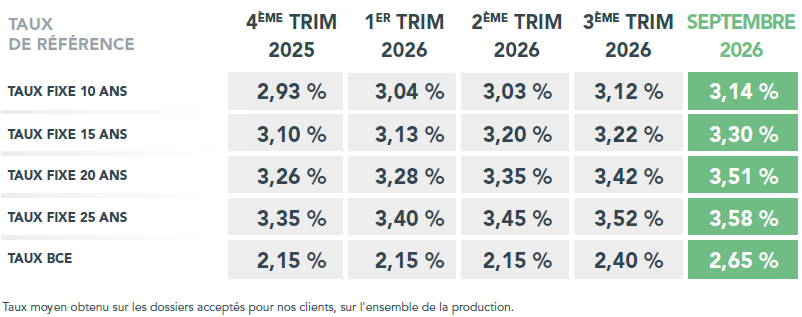
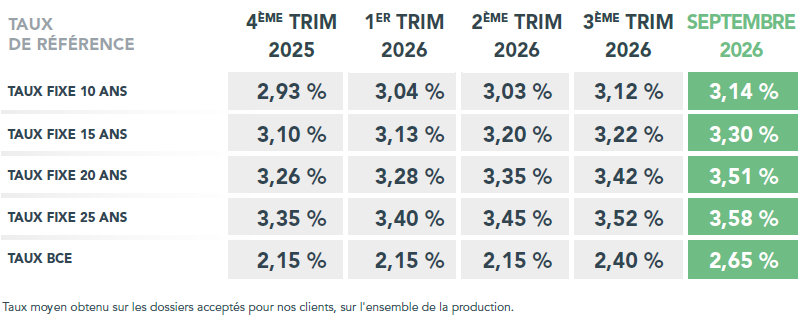
Chez CAFPI, les taux moyens négociés en septembre s'établissent à :
-
3,30 % sur 15 ans (+ 7 points de base par rapport à août),
-
3,51 % sur 20 ans (+ 8 points de base),
-
3,58 % sur 25 ans (+ 5 points de base).
Les meilleurs profils continuent de bénéficier de conditions plus favorables :
-
3,03 % sur 15 ans (+ 3 points de base),
-
3,20 % sur 20 ans (+ 10 points de base),
-
3,30 % sur 25 ans (+ 5 points de base).
Cette hausse s'explique par la conjonction de plusieurs facteurs :
-
L'OAT à 10 ans, référence pour les banques, a franchi les 4 % cet été et atteint désormais 4,68 % (24 septembre).
-
La BCE a de son côté relevé ses taux directeurs de 0,25 point le 10 septembre.
-
L'inflation reste un point de vigilance, à 3,2 % en août en zone euro (contre 2,9 % en juillet), la Banque de France anticipant une moyenne de 2,3 % sur 2026.
Dans ses projections de septembre, l'institution souligne aussi que l'investissement privé reste freiné par ce resserrement des conditions de financement, dans un climat marqué par ailleurs par l'attentisme lié à la présidentielle à venir.
NOUVEAU TAUX D'USURE : QUELLES CONSEQUENCES ?
Autre évolution à surveiller : au 1er octobre, le taux d'usure pour les prêts immobiliers sur 20 ans et plus passe à 5,40 % (contre 5,29 % au trimestre précédent), conséquence mécanique de la remontée des taux observée au 3e trimestre. Ce relèvement du plafond apporte un peu de souplesse aux dossiers jusqu'ici exclus du financement malgré une capacité de remboursement suffisante, réduisant au moins temporairement l'effet de ciseaux.
QU'ATTENDRE POUR LA FIN D'ANNEE ?
Pour les prochains mois, CAFPI anticipe la poursuite d'une hausse graduelle plutôt qu'une envolée brutale, avec des taux moyens entre 3,70 % et 4 % d'ici fin 2026 : un mouvement sans commune mesure avec la flambée observée en 2023, mais qui traduit un environnement nettement moins favorable aux emprunteurs.
Cette prudence sur le crédit s'inscrit dans un ralentissement économique plus large, la Banque de France ne prévoyant que 0,4 % de croissance en 2026. Les banques vont donc continuer d'ajuster leurs barèmes dans les prochains mois. La décision qui sera prise lors de la prochaine réunion de la BCE, le 29 octobre, influera sur la tendance des taux de crédit immobilier jusqu'à la fin de l'année.