Contact médias : 01 41 05 02 02 – galivel@galivel.com
22 oct. 26
Obligations d’Etat au-dessus de 5 % : « Un signal d'alerte pour le crédit immobilier »
Le franchissement du seuil de 5 % par l'OAT française à 10 ans constitue un signal fort pour l'économie française et, par ricochet, pour le marché du crédit immobilier. Ce niveau, inédit depuis 2002, pourrait accentuer la hausse des taux actuelle : sur 25 ans, les 4 % semblent désormais atteignables d’ici la fin de l’année.
Mercredi 21 octobre, vers 11 heures, l’OAT à 10 ans a touché 5,005 %, contre 4,90 % le 1er octobre. L’écart avec le Bund allemand dépasse 150 points de base. Cette défiance des marchés s’explique par la trajectoire des finances publiques (dette à 119 % du PIB), l’incertitude politique avant la présidentielle de 2027 et les tensions sociales de ces dernières semaines, dans un contexte mondial de hausse des taux.
Les banques ne répercutent pas mécaniquement les variations quotidiennes des marchés obligataires sur leurs barèmes. Leur politique commerciale, leurs coûts de refinancement, leurs objectifs de production et la concurrence entre établissements jouent un rôle déterminant. Mais plus l’État emprunte cher, plus leur propre coût de refinancement monte, et leurs marges sur les prêts de long terme se réduisent. En septembre, les taux moyens obtenus par CAFPI étaient de 3,30 % sur 15 ans, 3,51 % sur 20 ans et 3,58 % sur 25 ans.
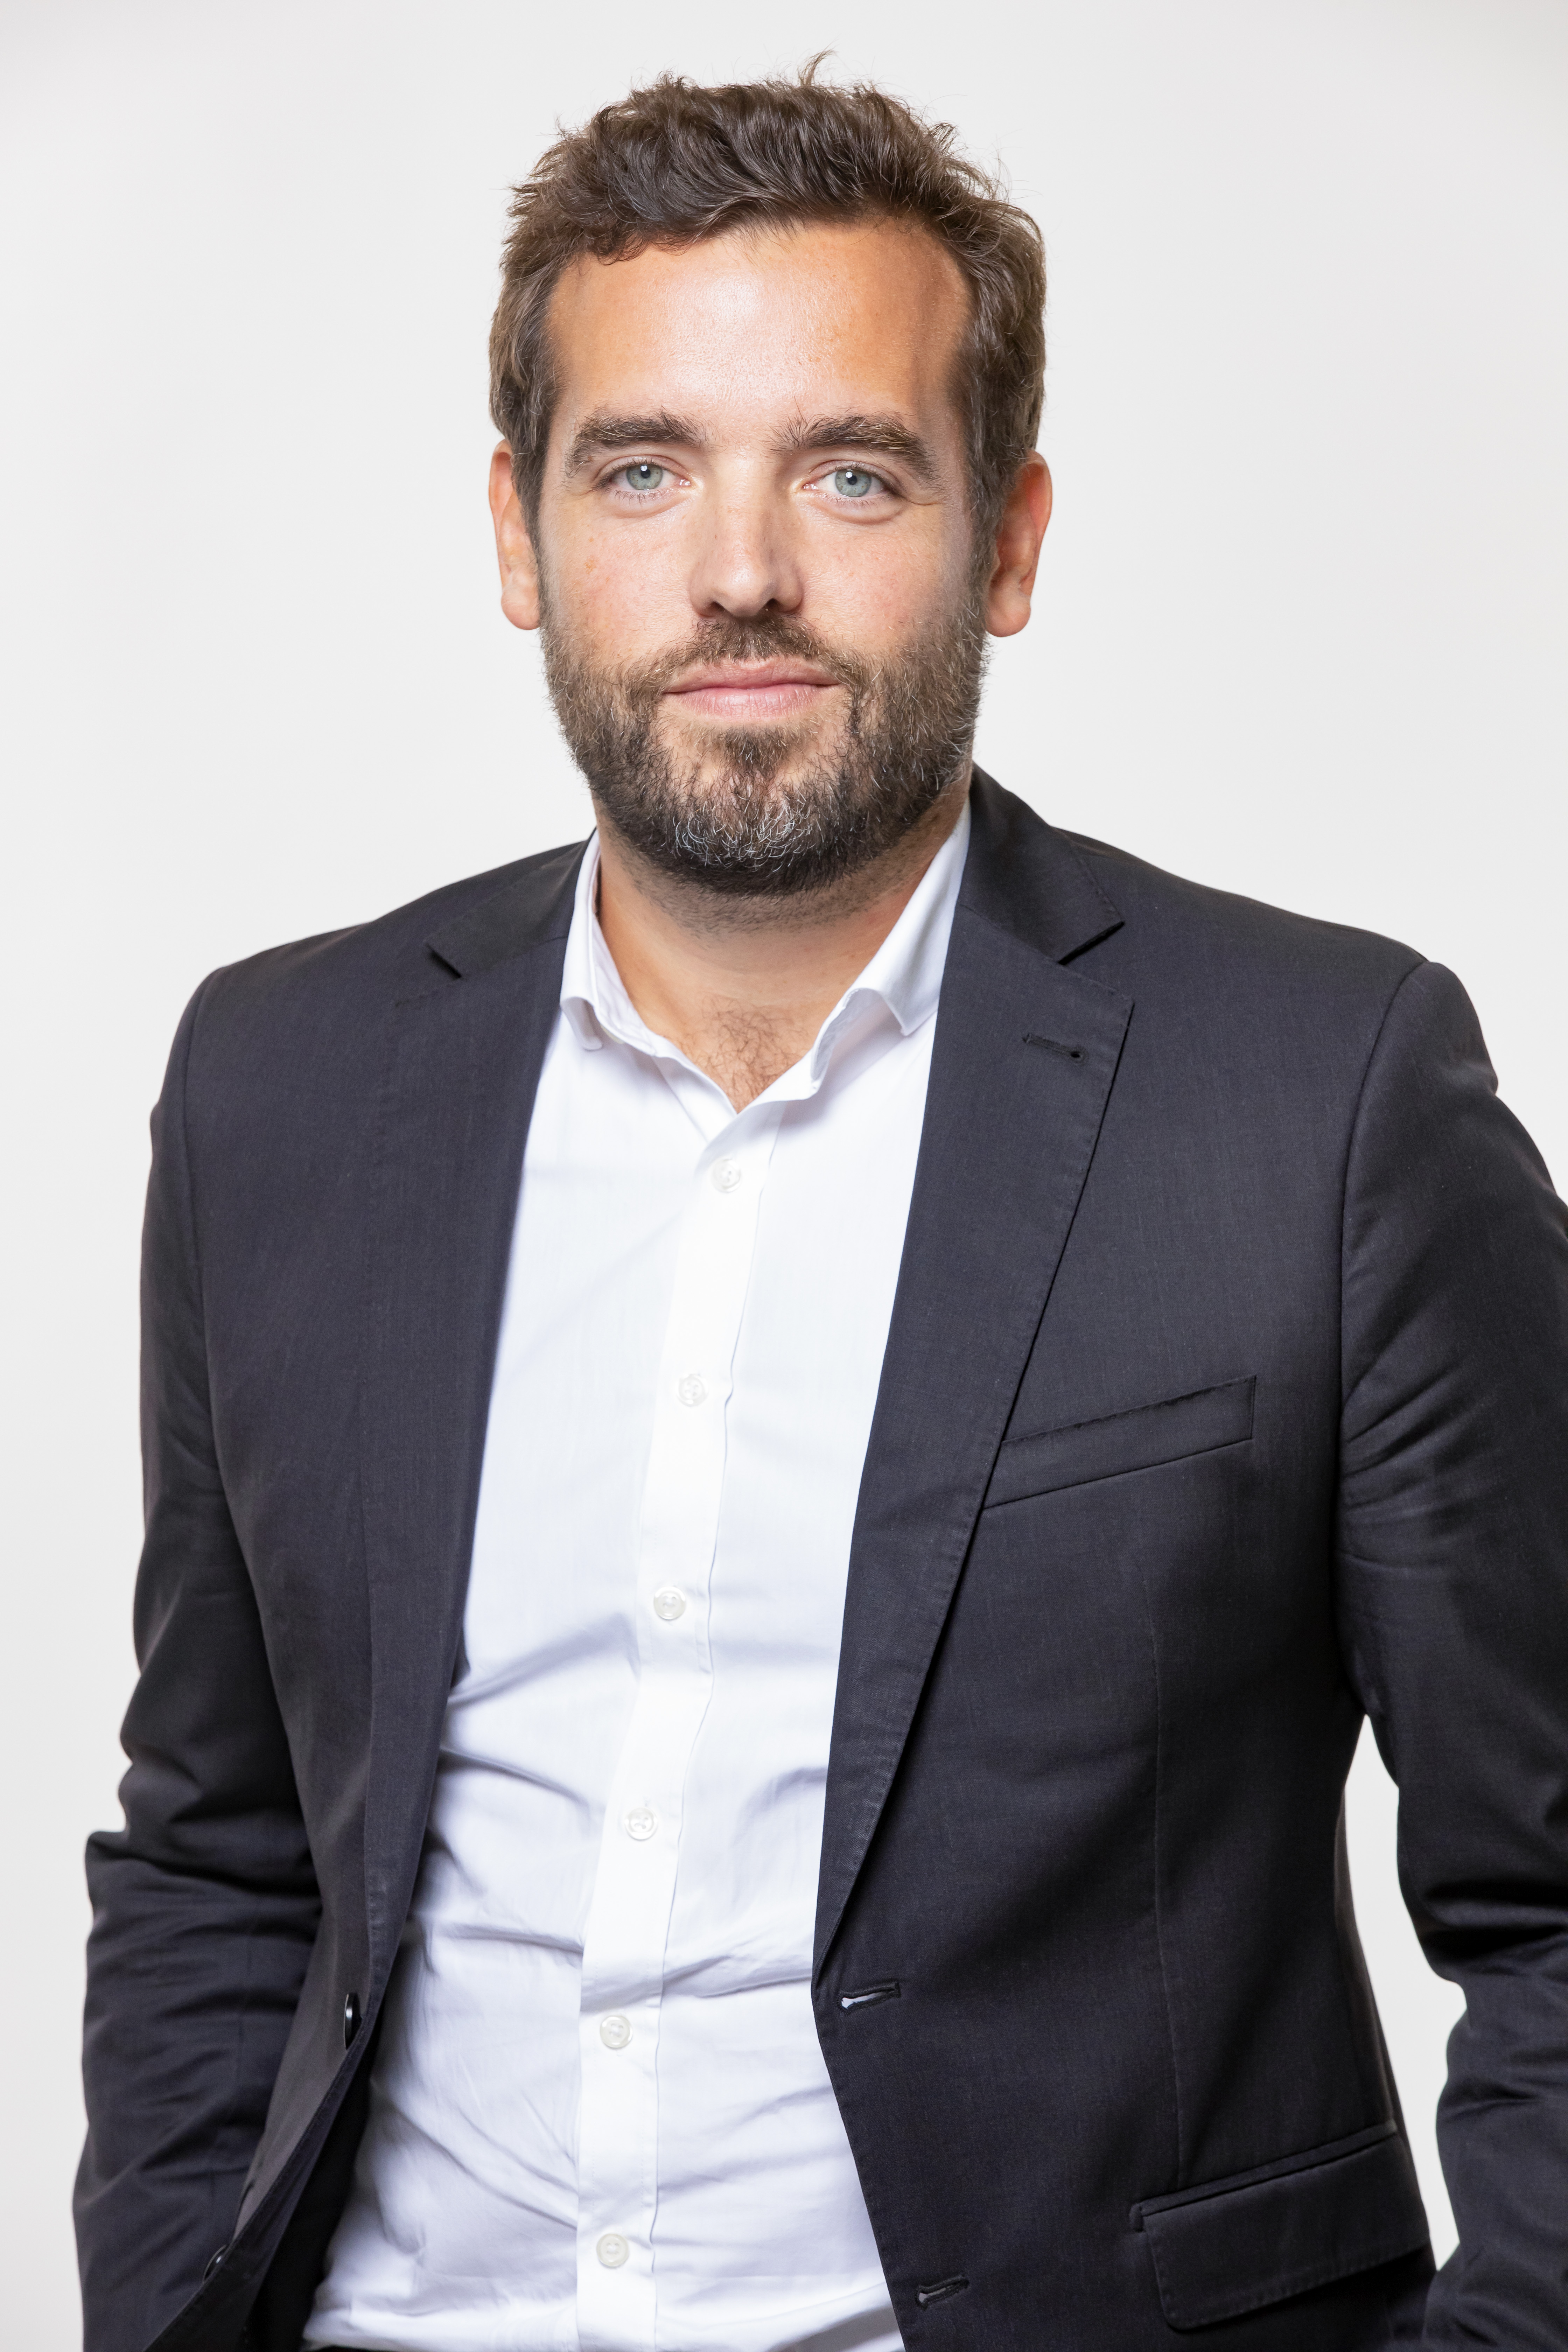
« Le passage de ce seuil traduit une hausse du coût de l'argent et pourrait, s'il s'installe durablement, exercer une pression supplémentaire sur les taux des crédits immobiliers. Mais il faut éviter les conclusions hâtives : une OAT à 5 % ne signifie pas que les crédits immobiliers vont immédiatement atteindre ce niveau. Nous relevons donc notre prévision : les 4 % sur 25 ans nous semblent désormais à notre portée d’ici la fin de l’année, voire difficiles à éviter », précise Julien Langlade, Président de CAFPI.
Les regards sont maintenant tournés vers la BCE, qui se réunit le 29 octobre après deux hausses cette année (juin et septembre) et une inflation à 3,8 % en zone euro en septembre.
« Dans un marché immobilier qui a besoin de retrouver de la fluidité, la hausse des taux en cours devient un frein pour les ménages, en particulier les primo-accédants. Mais les banques ont toujours besoin de financer les projets immobiliers. Notre rôle chez CAFPI est précisément de faire jouer la concurrence, de négocier les meilleures conditions possibles et de permettre aux emprunteurs de concrétiser leurs projets malgré un environnement plus incertain », poursuit-il.
Sur un prêt de 250 000 euros sur 25 ans, passer de 3,58 % à 4 % représente 57 euros de plus par mois (1 262 euros contre 1 320 euros), soit environ 17 000 euros de coût supplémentaire sur la durée. À mensualité constante, la capacité d’emprunt baisse d’environ 11 000 euros (simulation hors assurance).
Pour CAFPI, le message aux emprunteurs reste clair : il ne faut pas renoncer à son projet immobilier. Dans un contexte de volatilité des taux, la préparation du dossier, la comparaison des offres et la réactivité deviennent plus que jamais essentielles.
« Il ne s’agit pas de céder à la précipitation, mais d’anticiper. Même en cette période de remontée des taux, un dossier et un projet bien préparés continuent d’offrir des conditions de financement favorables, qui peuvent permettre d’économiser plusieurs milliers d’euros sur un emprunt. Dossier complet, offre de prêt sécurisée, condition suspensive réaliste : ce sont aujourd’hui les meilleures protections », conclut Julien Langlade.