Contact médias : 01 41 05 02 02 – galivel@galivel.com
29 oct. 26
Crédit immobilier : la BCE marque une pause, pas les taux
En octobre, les taux de crédit immobilier poursuivent leur remontée, portés par les tensions sur la dette française et le regain d'inflation en zone euro. Malgré le statu quo de la BCE, les conditions de financement restent sous pression. Le projet de budget 2027 pourrait néanmoins apporter quelques éclaircies aux jeunes familles et aux primo-accédants.
Les taux poursuivent leur ascension
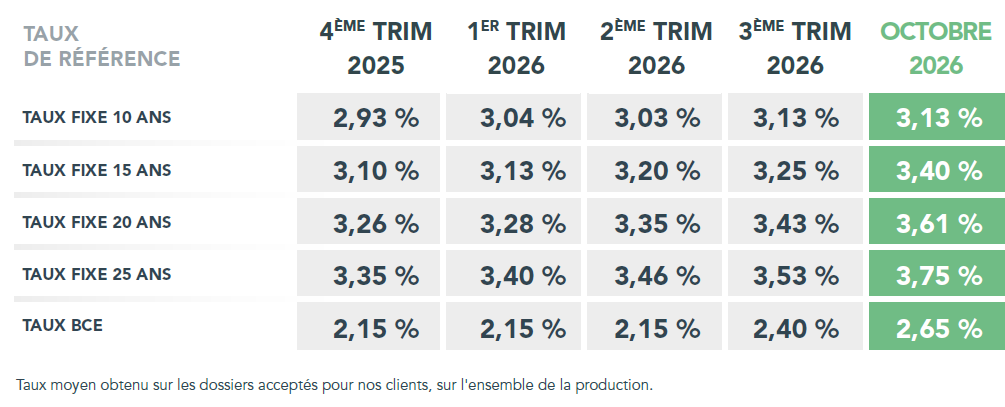
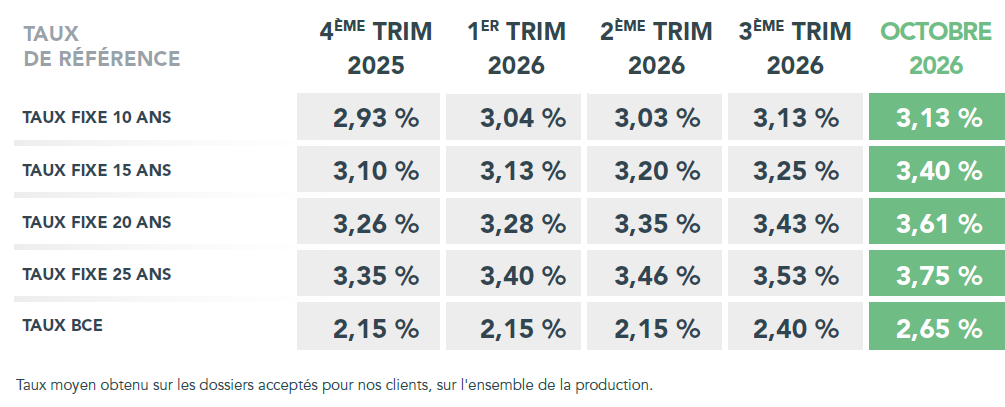
En octobre, la hausse se confirme. Chez CAFPI, les taux moyens atteignent désormais :
- 3,40 % sur 15 ans (+10 points de base en un mois),
- 3,61 % sur 20 ans (+10 points de base),
- 3,75 % sur 25 ans (+17 points de base).
Pour 250 000 € empruntés sur 25 ans, la mensualité augmente ainsi d'environ 23 € hors assurance.
Les meilleurs profils conservent une marge de négociation, avec des taux à :
- 3,10 % sur 15 ans (+7 points de base),
- 3,25 % sur 20 ans (+5 points de base),
- 3,45 % sur 25 ans (+15 points de base).
Une hausse plus modérée : les banques restent en quête des meilleurs profils, malgré un marché morose.
La BCE marque une pause, mais les taux immobiliers restent sous pression
La remontée des taux s'explique d'abord par la dette française : l'OAT à 10 ans a dépassé les 5 % pour la première fois depuis 2002, jusqu'à 5,13 % le 22 octobre, sur fond d'impasse budgétaire et de tensions sociales, renchérissant le coût de refinancement des banques.
Le 29 octobre, la BCE a choisi de maintenir ses taux directeurs inchangés. Face à une inflation de 3,8 % en septembre en zone euro, principalement alimentée par l'énergie, elle doit composer avec le risque de fragiliser la croissance.
Ce statu quo ne devrait toutefois pas freiner la hausse des taux immobiliers, qui dépendent avant tout de l'OAT. Il s'apparente surtout à une pause : lors de sa réunion du 17 décembre, appuyée par de nouvelles projections, la BCE devrait selon toute vraisemblance relever de nouveau ses taux, une hypothèse que les marchés jugent déjà très probable.
PLF 2027 : des pistes encourageantes pour les acquéreurs
Le projet de loi de finances 2027 pourrait néanmoins apporter quelques motifs d'optimisme aux candidats à l’accession.
Parmi les mesures envisagées :
- la prolongation du prêt à taux zéro (PTZ). Un nouveau « PTZ parentalité » pourrait également voir le jour pour les foyers attendant un enfant ou ayant un enfant de moins de trois ans, avec une ouverture aussi bien dans le neuf que dans l'ancien.
- une fiscalité de 6 % sur certains dons familiaux au premier semestre 2027, selon des modalités restant à préciser.
Un soutien bienvenu pour les jeunes familles et les primo-accédants, dans un marché où chaque levier de financement compte.