Contact médias : 01 41 05 02 02 – galivel@galivel.com
18 nov. 26
Règle des 35 % : un dossier de crédit immobilier sur huit refusé
Selon une analyse inédite des dossiers CAFPI créés entre janvier 2025 et juin 2026, Si un dossier de crédit immobilier sur huit se heurte à un refus bancaire motivé par la règle des 35 % d'endettement, huit sur dix finissent pourtant par être financés, une fois le plan de financement retravaillé. La preuve que la règle n’a pas protégé ces ménages pourtant solvables, elle les a retardés, au moment où chaque semaine perdue renchérit leur crédit. Alors que le ministre du Logement relance le débat, CAFPI appelle à tenir compte du reste à vivre et à redonner aux banques la liberté d'étudier les dossiers au cas par cas.
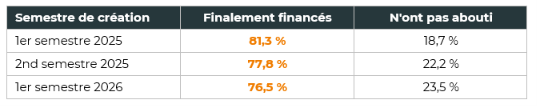
Entre janvier 2025 et juin 2026, 12,5 % des dossiers créés chez CAFPI ont essuyé au moins un refus bancaire du fait de la règle des 35 % d’endettement, soit un dossier sur huit. Parmi ceux dont l'issue est connue, 78,9 % ont finalement été financés.
|
Semestre de création |
Finalement financés |
N'ont pas abouti |
|
1er semestre 2025 |
81,3 % |
18,7 % |
|
2nd semestre 2025 |
77,8 % |
22,2 % |
|
1er semestre 2026 |
76,5 % |
23,5 % |
Ces financements ne doivent presque rien aux dérogations : 94 % de ces dossiers ont été financés avec un taux d'endettement final inférieur ou égal à 35 %. Pour cela, CAFPI a repris le plan de financement : allonger la durée, mobiliser davantage d'apport, intégrer des prêts aidés, ou présenter le dossier à une autre banque.
« Huit dossiers refusés sur dix finissent par passer : ces ménages étaient donc solvables. La règle des 35 % ne les a pas protégés, elle les a retardés, et avec la hausse des taux, ce retard leur coûte des milliers d'euros, parfois le bien lui-même. Il faut regarder le reste à vivre et donner aux banques une vraie marge pour juger au cas par cas », estime Julien Langlade, Président de CAFPI.
Pour CAFPI, il ne s'agit pas de supprimer toute règle de prudence, mais de permettre aux banques de juger un dossier sur la situation réelle de l'emprunteur :
- Intégrer le reste à vivre. Apprécier la capacité de remboursement sur ce qu'il reste au ménage une fois sa mensualité payée, et non sur un ratio unique de 35 %.
- Redonner de la marge aux banques. Porter la marge de dérogation à 25 %, comme le proposait le rapport parlementaire de juin, et l'apprécier sur une période plus longue que le trimestre, pour que les banques puissent étudier au cas par cas les dossiers solvables.
Le prix du temps perdu
Retravailler un dossier prend du temps. En période de remontée des taux, ce délai se paie. Pour un prêt de 250 000 € sur 25 ans, passer de 3,41 % mi-juin à 3,75 % en octobre alourdit la mensualité de 46 €, soit près de 13 700 € sur la durée du prêt. À mensualité égale, le pouvoir d'achat recule : un foyer gagnant 4 000 € nets par mois, dont la mensualité est plafonnée à 1 400 €, pouvait emprunter 282 000 € mi-juin, mais seulement 272 000 € en octobre.
Pour d'autres, le parcours s'arrête : 21,1 % des dossiers refusés pour motif HCSF n'ont pas abouti, une part passée de 18,7 % au premier semestre 2025 à 23,5 % au premier semestre 2026. Ces chiffres ne comptent que les ménages qui renoncent sans même solliciter une banque après avoir calculer un taux d’endettement trop important.
Une barrière technique et psychologique
La règle applique le même plafond à tous, quels que soient les revenus et le reste à vivre une fois la mensualité payée. Un foyer aisé peut être refusé à 37 % alors que son budget absorberait sans difficulté une mensualité plus élevée, quand un ménage modeste à 34 % passe sans encombre. C'est une barrière technique, car les leviers s'épuisent : 76 % des prêts financés par CAFPI dépassent déjà 20 ans, pour un plafond de 25 ans. C'est aussi une barrière psychologique : un premier refus est souvent vécu comme définitif, et le seuil de 35 % suffit à décourager avant même d'avoir essayé.
Pourtant l’Etat a mis en place une marge de dérogation. Au deuxième trimestre 2026, ces dernières représentaient déjà 18,1 % de la production de crédits immobiliers, pour un plafond de 20 %, contre 16 % un an plus tôt, selon le HCSF. Cette marge s'apprécie trimestre par trimestre et elle est fléchée : au moins 70 % doit aller à l'achat d'une résidence principale et au moins 30 % aux primo-accédants. Il reste donc très peu de place pour les autres dossiers qui dépassent les 35 %.
Le débat est relancé
Début novembre, le ministre de la Ville et du Logement, Vincent Jeanbrun, a ouvert la porte à une révision de la règle des 35 %, estimant que le reste à vivre des ménages « n'est pas assez considéré aujourd'hui ». Le Haut Conseil de stabilité financière (HCSF) a pourtant maintenu ses normes à l'identique le 15 septembre : un taux d'endettement de 35 % au maximum, assurance comprise, une durée de 25 ans, et une marge de dérogation limitée à 20 % de la production trimestrielle de chaque banque. En juin, un rapport parlementaire proposait déjà de porter cette marge à 25 %.
Méthodologie : dossiers de crédit immobilier créés chez CAFPI entre janvier 2025 et juin 2026, données arrêtées au 2 novembre 2026. « Refus HCSF » : au moins une banque a refusé un plan de financement pour ce motif. Taux calculés sur les dossiers financés ou annulés, hors dossiers encore à l'étude. Taux d'endettement final calculé par CAFPI. Utilisation de la marge de dérogation : HCSF, décision du 15 septembre 2026. Simulations hors assurance, aux taux moyens CAFPI sur 25 ans de mi-juin (3,41 %) et d'octobre 2026 (3,75 %).